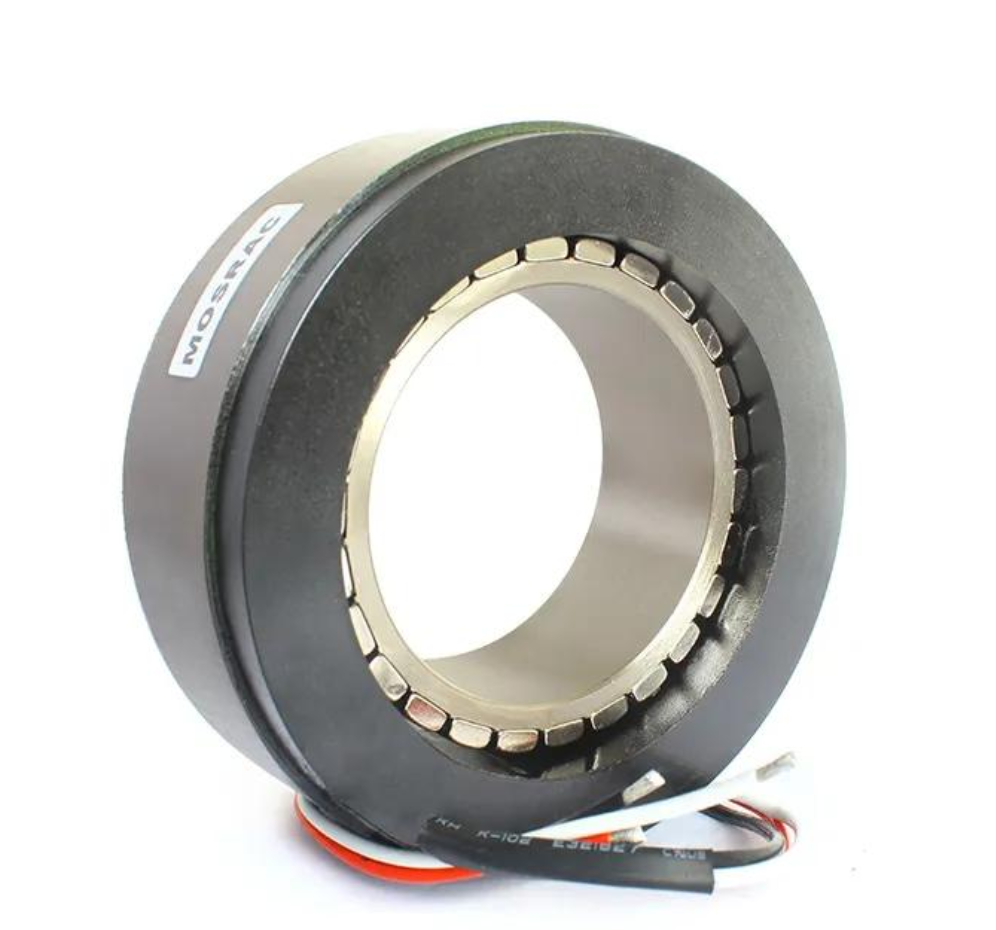
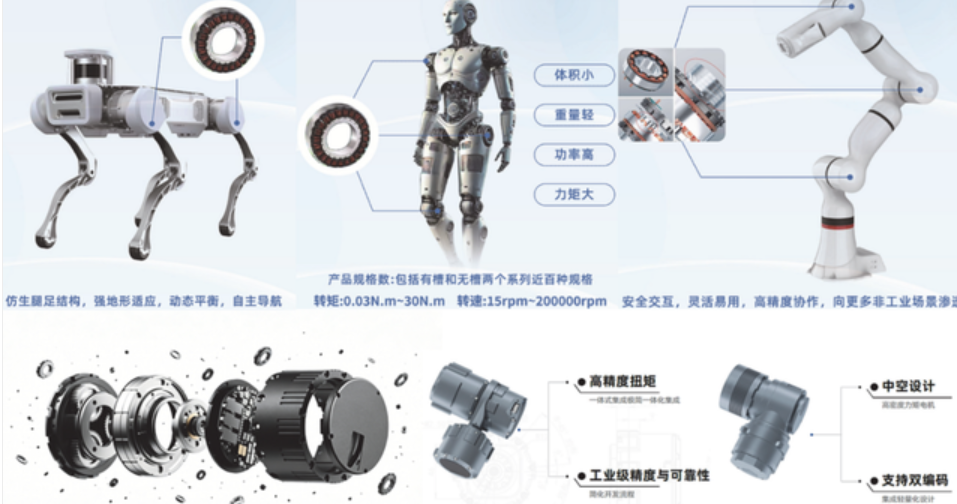
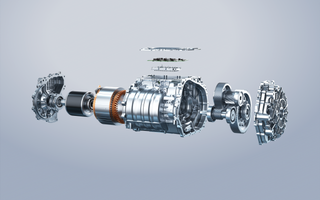
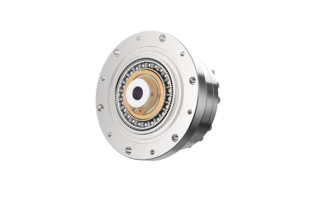
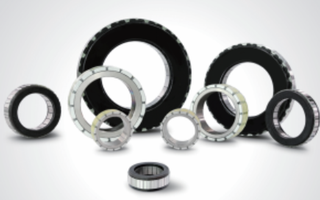
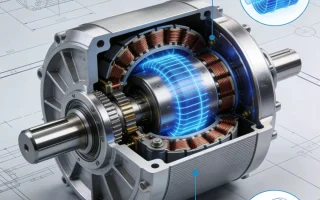
相较于传统伺服电机,无框力矩电机摒弃了壳体、轴承等冗余结构,可直接嵌入设备本体,适配高端装备小型化、集成化、高精度的发展趋势。无框力矩电机没有独立外壳和轴承,需要整机企业自行完成机械集成。因此供应商的价值不只是输出电机,还包括电磁设计、热管理、绕组工艺、编码器适配和应用工程。相比完整电机,无框方案可以减少体积和连接环节,但也会把更多机械、热和控制风险留给整机企业。
从单机配置来看,一台具备高灵巧度的人形机器人全身通常包含28至44个运动关节。其中,躯干、四肢等大负载关节对体积和扭矩密度要求极高,主要采用无框力矩电机结合谐波减速器的方案。无框力矩电机适配各关节,实现无壳直驱、大扭矩快响应。
散热是量产最大瓶颈,三大技术破局。粘胶铁芯降低铁耗10 15%,改善散热与功率密度。稀土永磁耐高温防退磁,行业同步攻关无稀土方案对冲原料管制。轻量化材料革新兼顾减重与散热。上游稀土永磁材料企业与电机厂开展深度联合预研,采用晶界渗透(GBD)等尖端技术,大幅削减价格昂贵的重稀土(镝、铽)用量,使无框力矩电机的材料成本在2026年下降了近30%,同时保持了高稳磁与耐热特性。通过优化气隙磁密结构,有效降低电机转矩波动,提升运行平稳性。
2025年国内无框力矩电机市场43.8亿元,百万台人形机器人带来140亿增量空间。人形机器人量产规模从1万台提升至100万台,电机单机价值由12.72万元下降至2.76万元,合计新增市场276亿元;其中无框力矩电机对应140亿元,微型电机对应136亿元。
过去,高端空心杯电机和力矩电机市场长期被瑞士Maxon、德国Faulhaber等欧洲老牌家族企业垄断。这些企业采用半手工的定制化生产模式,虽然产品精密度极高,但年产能通常在数万台规模,且单价高达数千元人民币。过去国内高端无框电机市场长期被欧美、日系品牌占据,存在采购成本高、交付周期长、定制适配性差、售后响应滞后等问题。海外巨头如Maxon、Kollmorgen、松下、安川、西门子等企业在高精度伺服驱动领域仍占据先发优势,国产厂商在高端极限性能、高端精密传感等环节仍有追赶空间。
近五年,国内头部企业持续加码核心技术研发,在磁路设计、绕组工艺、精度控制、环境可靠性等关键领域实现技术突破,产品性能已基本对标国际主流产品。依托本土化生产优势,在交付效率、定制服务、性价比上形成明显竞争优势。步科股份的核心机器人产品是无框力矩电机,并布局用于复合机器人等场景的氮化镓驱动器。公司2026年5月披露,2025年无框力矩电机销量约8.3万台,同比增长247.84%;2026年第一季度销量约3.5万台,同比增长246.28%。其无框力矩电机的技术指标和批量交付能力已获多个头部客户认可,并已切入特斯拉、优必选、小米、智元等全球及国内头部工业机械臂和协作机器人供应链。
中国供应商的国产替代已经进入多环节并行推进的阶段,在成本、交期、本地服务和整机协同方面优势明显。但在精密减速齿轮、行星滚柱丝杠、高端空心杯电机,以及六维力传感器的标定和长期可靠性方面,海外供应商仍保持一定的优势。未来两到三年,国产化替代的速度依靠新增的产能和新品,还要高度依赖真正可持续的市场需求以及一系列量产项目的落地。
评论 ( 0 )